

A implementação da reforma tributária brasileira enfrenta um desafio que vai além da substituição de tributos: a crescente pressão política pela concessão de benefícios fiscais e tratamentos diferenciados, que pode comprometer os objetivos de simplificação, transparência e neutralidade do novo sistema.
O alerta ganha relevância em razão das preocupações da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) com os efeitos das alterações promovidas durante a regulamentação da reforma tributária.
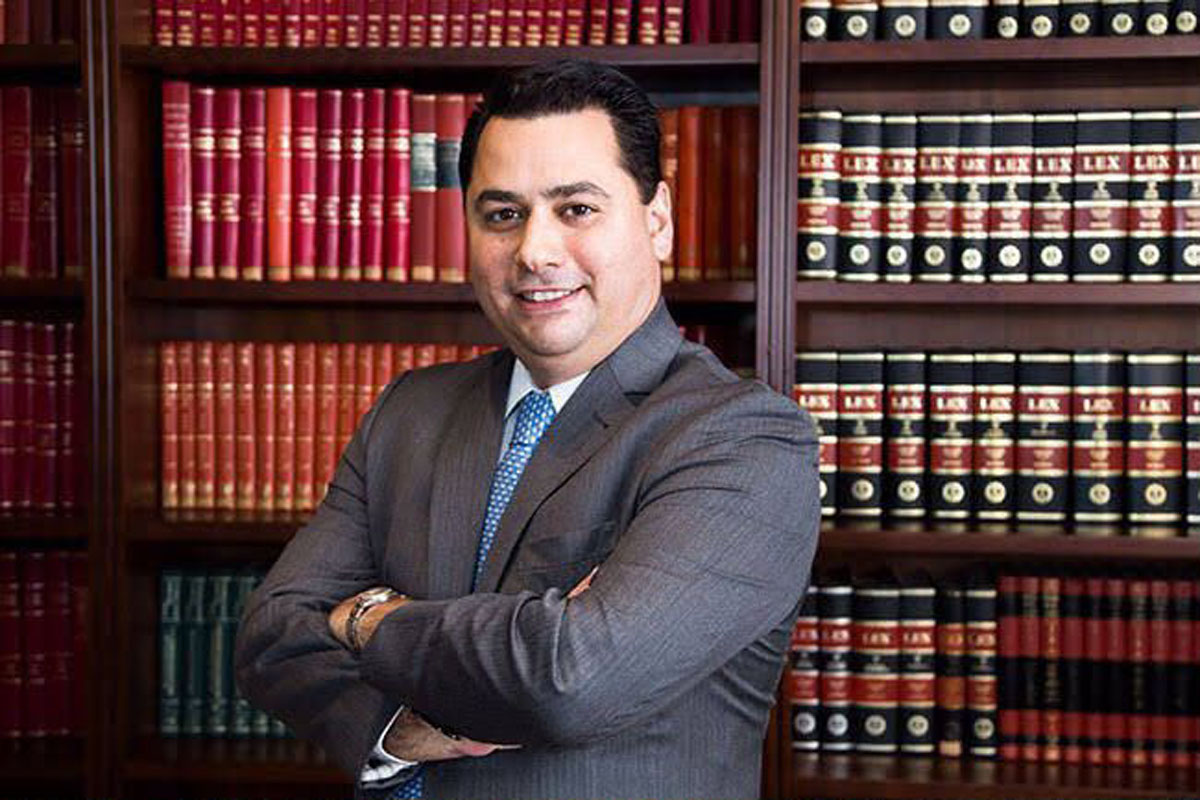
Para o advogado tributarista Breno de Paula, doutor em Direito pela Universidade do Estado do Rio de Janeiro (UERJ) e professor de Direito Tributário da Universidade Federal de Rondônia (UNIR), o momento exige responsabilidade institucional e rigor técnico.
“A reforma tributária nasceu com a promessa de simplificar um dos sistemas tributários mais complexos do mundo. Entretanto, a multiplicação de exceções, benefícios setoriais e concessões políticas pode reproduzir, no novo modelo, justamente as distorções que se pretende eliminar. O Brasil não pode substituir um sistema complexo por outro igualmente oneroso e juridicamente inseguro”, afirma.
O risco de uma reforma que não simplifica
A Emenda Constitucional nº 132/2023 estabeleceu as bases de um novo modelo de tributação sobre o consumo, estruturado principalmente no Imposto sobre Bens e Serviços (IBS) e na Contribuição sobre Bens e Serviços (CBS).
A expectativa é de que o novo sistema reduza a cumulatividade, racionalize obrigações tributárias e proporcione maior transparência sobre a carga fiscal incidente nas operações econômicas.
Entretanto, segundo Breno de Paula, a efetividade desses objetivos dependerá da coerência da regulamentação e da preservação das garantias constitucionais dos contribuintes.
“Não basta mudar o nome dos tributos. É indispensável que a reforma produza segurança jurídica, redução de litígios e previsibilidade para quem investe, produz, emprega e movimenta a economia brasileira.”
Impactos para Rondônia
Em Rondônia, os efeitos da reforma merecem atenção especial em razão das particularidades econômicas e logísticas do estado, especialmente nos setores do comércio, transporte, agronegócio, indústria e prestação de serviços.
O tributarista destaca que a transição para o novo modelo exigirá planejamento das empresas, revisão de contratos, adequação dos sistemas fiscais e acompanhamento permanente da legislação.
“Rondônia possui particularidades que não podem ser ignoradas. Os custos logísticos, as distâncias dos grandes centros consumidores e a estrutura econômica regional exigem que a reforma seja acompanhada com atenção. Uma tributação mal calibrada pode comprometer a competitividade das empresas e repercutir diretamente nos preços pagos pela população.”
Segurança jurídica e responsabilidade fiscal
Outro ponto de preocupação envolve a definição das alíquotas de referência e a repercussão dos tratamentos tributários diferenciados sobre a carga suportada pelos demais setores.
Na avaliação do professor, quanto maior a quantidade de exceções, maior poderá ser a pressão sobre a alíquota geral necessária à manutenção da arrecadação.
“A discussão não pode ficar restrita à preservação da receita dos entes federativos. É preciso considerar a capacidade econômica dos contribuintes, os efeitos sobre os preços e a sustentabilidade das atividades empresariais. A reforma deve servir ao desenvolvimento econômico, e não transformar o contribuinte em instrumento de compensação de sucessivas concessões políticas.”
O desafio de 2027
Com a aproximação da etapa de implementação da CBS em 2027, o advogado ressalta a necessidade de preparação imediata por parte das empresas e de acompanhamento dos atos normativos expedidos pelas administrações tributárias.
Para Breno de Paula, o período de transição representa uma oportunidade histórica de modernização, mas também um momento de riscos jurídicos relevantes.
“A reforma tributária será julgada não pelo discurso político que a acompanha, mas pelos resultados concretos que produzirá. Se não houver simplificação efetiva, segurança jurídica e racionalidade na carga tributária, teremos perdido uma oportunidade histórica de modernizar o ambiente de negócios brasileiro.”
Sobre o especialista
Breno Dias de Paula é advogado tributarista, doutor e mestre em Direito pela Universidade do Estado do Rio de Janeiro (UERJ), professor de Direito Tributário da Universidade Federal de Rondônia (UNIR) e presidente da Comissão Nacional de Direito Financeiro do Conselho Federal da OAB. Atua na advocacia tributária, no contencioso fiscal e no estudo dos impactos jurídicos e econômicos da reforma tributária.

Comentários
Seja o primeiro a comentar!